Tribunal aprovou referência de 11,35% para novo tributo federal a partir de 2027; somada à projeção do imposto estadual e municipal, taxa padrão pode superar a da Hungria, mas percentual final ainda será definido pelo Senado.
Da Redação | Timing News Goiás
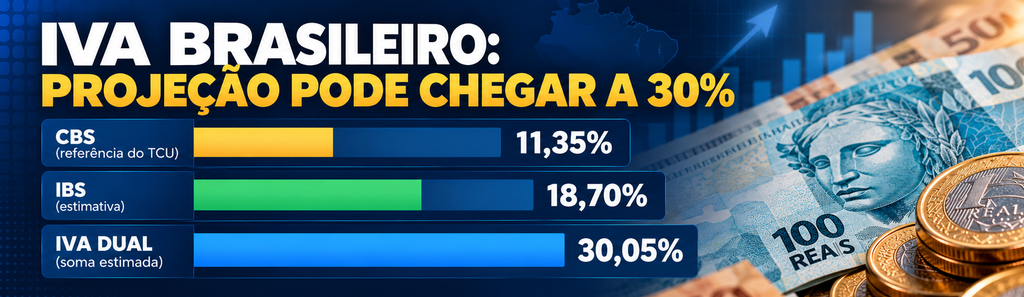
O Brasil poderá ter a maior alíquota padrão de Imposto sobre Valor Agregado (IVA) do mundo caso sejam confirmadas as projeções para os tributos criados pela reforma tributária. O alerta ganhou força nesta quarta-feira (28), após o Tribunal de Contas da União (TCU) aprovar o cálculo de uma alíquota de referência de 11,3468% para a Contribuição sobre Bens e Serviços (CBS), tributo federal que começará a substituir impostos atuais sobre o consumo em 2027.
Quando somado à estimativa de 18,7% para o Imposto sobre Bens e Serviços (IBS), de competência estadual e municipal, o percentual resulta em uma alíquota conjunta de aproximadamente 30,05%. A projeção supera os 27% praticados pela Hungria, atualmente apontada como o país com a maior alíquota padrão de IVA entre os integrantes da Organização para a Cooperação e Desenvolvimento Econômico (OCDE).
O percentual brasileiro, entretanto, ainda não está definitivamente estabelecido. A alíquota da CBS calculada pelo TCU será encaminhada ao Senado Federal, responsável por fixar o valor de referência por meio de resolução. Os senadores terão até 15 de dezembro para concluir essa etapa.
Alíquota da CBS ficou acima da estimativa anterior
O cálculo aprovado pelo TCU corresponde a 11,3468%, arredondado para 11,3%. O resultado ficou acima da estimativa de 9,21% que vinha sendo utilizada nas projeções para o novo tributo federal.
A CBS foi criada pela reforma tributária para substituir o PIS/Pasep e a Cofins. Sua alíquota de referência busca preservar o nível de arrecadação dos tributos que serão extintos ou terão a cobrança reduzida durante a transição para o novo sistema.
De acordo com o TCU, o cálculo considerou as regras previstas na legislação, incluindo regimes específicos, alíquotas reduzidas, créditos tributários e mecanismos de devolução de impostos. O tribunal também examinou os módulos de cálculo apresentados pela Receita Federal e desenvolveu uma ferramenta própria para conferir os resultados.
A elevação da estimativa da CBS de 9,21% para 11,3468% aumenta a projeção conjunta do IVA de 27,91% para aproximadamente 30,05%, caso a referência de 18,7% para o IBS seja mantida.
Como funciona o IVA brasileiro?
O Imposto sobre Valor Agregado é um modelo de tributação sobre o consumo que busca evitar a cobrança acumulada de impostos ao longo das diferentes etapas da produção e comercialização. No Brasil, o sistema será dividido em dois tributos.
A Contribuição sobre Bens e Serviços (CBS) ficará sob responsabilidade da União. Já o Imposto sobre Bens e Serviços (IBS) será compartilhado entre estados e municípios.
Os dois tributos substituirão gradualmente impostos e contribuições existentes, como PIS, Cofins, ICMS e ISS. O IPI também terá sua cobrança reduzida a zero em regra, ressalvadas as exceções previstas para preservar o tratamento da Zona Franca de Manaus.
A proposta da reforma é simplificar o sistema tributário, reduzir distorções econômicas e dar mais transparência à cobrança de impostos. O novo modelo também prevê mecanismos de compensação de créditos, para evitar que o tributo incida repetidamente sobre valores já tributados nas etapas anteriores.
Apesar da simplificação prevista, a definição das alíquotas é um dos pontos mais sensíveis da reforma, porque precisa conciliar a arrecadação necessária para financiar os serviços públicos com os efeitos da tributação sobre a atividade econômica.
Por que a alíquota pode chegar a 30%?
Um dos fatores que ajudam a explicar a projeção elevada é a quantidade de tratamentos tributários diferenciados previstos na legislação. Determinados produtos e serviços terão isenção ou redução de alíquotas, enquanto alguns setores seguirão regimes específicos.
Como a reforma busca preservar a arrecadação durante a substituição dos tributos atuais, as exceções concedidas a determinados segmentos podem exigir uma alíquota padrão mais alta para compensar a redução da tributação nessas operações.
Isso não significa, necessariamente, que a reforma aumentará a carga tributária de todas as empresas ou de todos os consumidores na mesma proporção. A comparação entre o sistema atual e o novo depende das atividades econômicas, dos tributos hoje recolhidos, dos créditos aproveitados e das regras específicas aplicáveis a cada operação.
O percentual de aproximadamente 30% representa uma projeção para a alíquota padrão conjunta do IVA, e não uma taxa já aprovada para todos os produtos e serviços.
Consumidores podem sentir efeitos nos preços
A possibilidade de uma alíquota padrão próxima de 30% levanta questionamentos sobre os efeitos da reforma tributária no custo de vida e na competitividade das empresas brasileiras.
Os tributos sobre o consumo fazem parte da formação dos preços. Por isso, mudanças na tributação podem afetar os valores cobrados dos consumidores, os custos de produção e as decisões de investimento das empresas.
O impacto efetivo, porém, dependerá de como cada setor será tributado no novo sistema. Empresas que atualmente acumulam impostos ao longo da cadeia produtiva poderão se beneficiar da compensação de créditos e da redução da tributação em cascata. Em outras situações, a mudança poderá elevar ou alterar os custos tributários.
Por essa razão, não é correto afirmar que todos os produtos ficarão 30% mais caros ou que a alíquota de 30% representará um aumento equivalente na carga tributária atual. A CBS substituirá tributos existentes, e o IBS também ocupará gradualmente o lugar de impostos estaduais e municipais.
A reforma ainda prevê mecanismos de devolução de parte dos tributos a famílias de baixa renda, conhecidos como cashback, além de tratamentos diferenciados para determinados bens e serviços.
Brasil poderá superar a Hungria
A comparação internacional ajuda a dimensionar o debate. A Hungria aplica uma alíquota padrão de IVA de 27%, enquanto a média dos países da OCDE é de 19,4%, segundo os números citados pelo SBT News com base em levantamento internacional de 2026.
Se a projeção brasileira de 30,05% for confirmada, o país ultrapassará a alíquota padrão húngara em aproximadamente três pontos percentuais.
É importante observar, contudo, que essa comparação considera a alíquota padrão do IVA, e não a carga tributária total de cada país. Os sistemas tributários variam em relação às isenções, aos regimes especiais e à incidência efetiva sobre diferentes produtos e serviços.
Portanto, a possibilidade de o Brasil liderar o ranking mundial refere-se à alíquota padrão do imposto sobre o consumo, e não significa automaticamente que o país terá a maior carga tributária total do mundo.
Transição começa em 2027 e termina em 2033
A implantação do novo sistema será gradual. Em 2026, a CBS e o IBS passam por uma fase de teste, com regras específicas para o destaque dos tributos nos documentos fiscais e para o cumprimento das obrigações acessórias.
A partir de 2027, a CBS começará a substituir o PIS/Pasep e a Cofins. O IBS será implementado progressivamente, enquanto ICMS e ISS serão reduzidos ao longo do período de transição, previsto para terminar em 2033.
A definição da alíquota de referência da CBS pelo Senado será uma das próximas etapas para a implementação do modelo. Depois disso, empresas, profissionais da contabilidade e órgãos públicos terão de continuar adaptando seus sistemas e procedimentos às novas regras.
O debate sobre a alíquota de aproximadamente 30% evidencia um dos principais desafios da reforma tributária: simplificar a cobrança de impostos sem provocar desequilíbrios na arrecadação e na economia.
A definição final dos percentuais e os efeitos concretos sobre preços, investimentos e competitividade serão determinantes para avaliar se o novo modelo conseguirá cumprir a promessa de tornar a tributação brasileira mais simples, transparente e eficiente.
Fontes: Tribunal de Contas da União (TCU), Agência Brasil